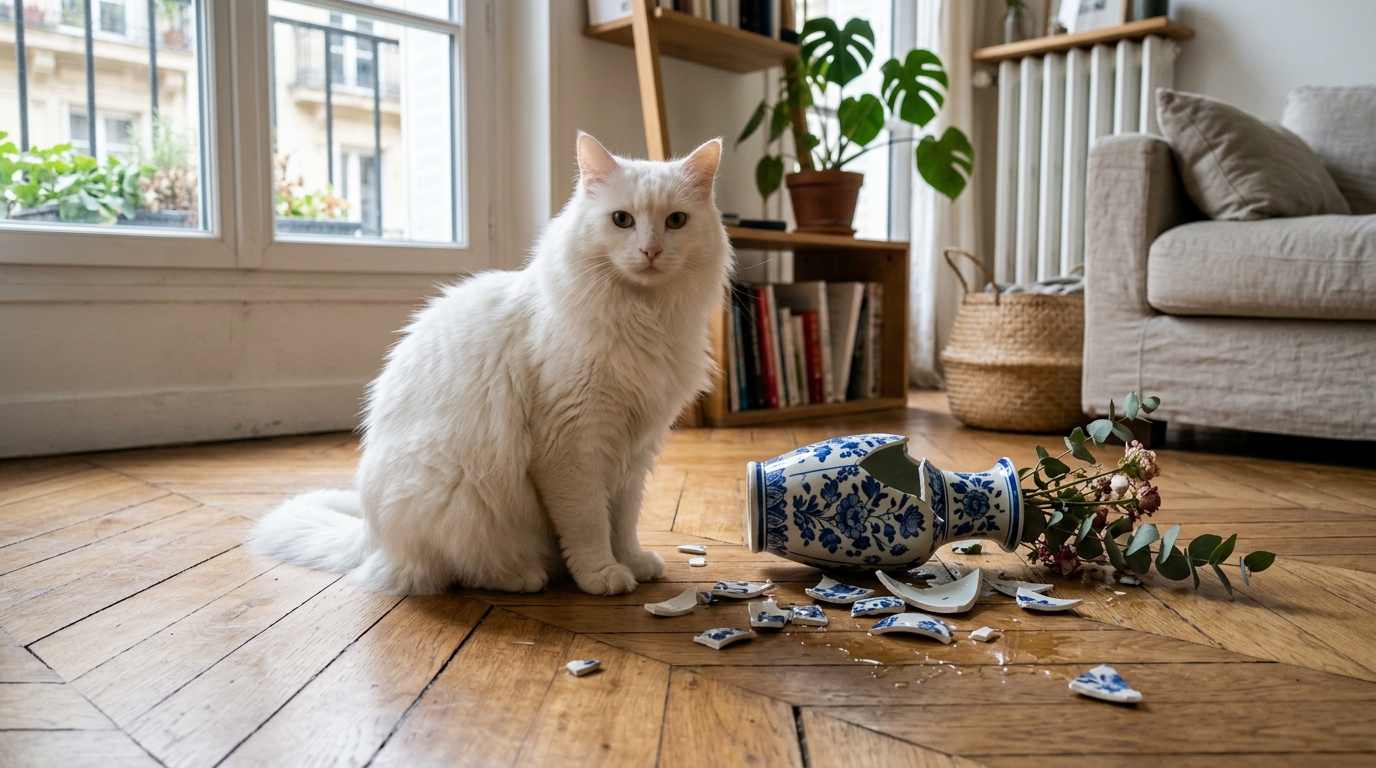
Un vase brisé, un canapé griffé jusqu’à la trame, une plante renversée sur le parquet fraîchement posé : la liste des dégâts causés par un chat peut vite s’allonger. Beaucoup de propriétaires pensent, à tort, que leur assurance habitation couvrira automatiquement ces incidents du quotidien. La réalité administrative est souvent plus complexe, et parfois décevante. Retour sur une mésaventure qui en dit long sur les limites méconnues de la responsabilité civile.
- La responsabilité civile couvre les dégâts causés à un tiers (voisin), mais pas les biens du propriétaire lui-même.
- L'usure progressive et les dégâts intentionnels sont systématiquement exclus de la garantie.
- Il est conseillé de vérifier les options spécifiques pour animaux et de conserver factures et photos datées des biens de valeur.
Sommaire
Mon chat a tout cassé, j’ai cru que l’assurance suivrait automatiquement
Un chat qui bondit sur une étagère, une vase qui vole en éclats, un vernis de meuble définitivement rayé. Ce genre de scène est presque un classique pour qui vit avec un félin un peu joueur, ou simplement curieux. Face à ces dégâts, le réflexe est souvent le même : on pense accident domestique, donc assurance habitation, donc remboursement. Cette logique paraît évidente, mais elle repose sur une confusion fréquente entre deux notions bien distinctes. La garantie responsabilité civile, incluse dans la plupart des contrats multirisques habitation, ne fonctionne pas comme une assurance tous risques qui couvrirait l’ensemble des biens personnels du foyer, quelle que soit l’origine du sinistre. Beaucoup de propriétaires découvrent cette nuance uniquement au moment de remplir leur déclaration, souvent après avoir déjà entamé les démarches de réparation ou de remplacement.
Pourquoi ma propre déclaration de sinistre s’est transformée en refus partiel
La déclaration semblait pourtant limpide : un chat, un mobilier abîmé, des photos à l’appui. Mais l’assureur a distingué deux situations bien différentes. D’un côté, les dommages causés à un tiers, un voisin par exemple, dont le canapé aurait été griffé lors d’une visite : ces cas relèvent effectivement de la responsabilité civile et sont généralement pris en charge. De l’autre, les dégâts causés chez soi, à ses propres biens : ceux-là sortent du champ de cette garantie. La raison est simple, même si elle reste largement méconnue. La responsabilité civile a été pensée pour protéger un tiers des conséquences d’un dommage dont on serait responsable, pas pour indemniser son propre mobilier. Résultat, une partie des dégâts a été prise en charge, l’autre non, provoquant une incompréhension légitime chez un propriétaire persuadé d’être couvert dans tous les cas de figure.
Ce que cette histoire m’a appris sur les vraies limites de la garantie responsabilité civile
Cette expérience met en lumière un principe assurantiel finalement assez logique une fois qu’on le connaît : la garantie responsabilité civile couvre les dommages causés à autrui, mais exclut généralement les biens du propriétaire ainsi que les dégâts intentionnels ou d’usure. Un chat qui use progressivement un accoudoir en faisant ses griffes depuis des mois relève de l’usure normale, pas d’un sinistre accidentel. De même, un objet cassé chez soi, sans tiers impliqué, ne trouve généralement pas de prise en charge dans ce cadre contractuel. Pour éviter les mauvaises surprises, quelques réflexes s’imposent avant même de souscrire un contrat :
- Vérifier si le contrat propose une option spécifique pour les biens personnels endommagés par un animal
- Distinguer clairement dégât accidentel et usure progressive dans les échanges avec l’assureur
- Conserver factures et photos datées des biens de valeur, en cas de litige
- Se renseigner sur les extensions de garantie disponibles pour les propriétaires d’animaux
Ce tableau récapitule les principales situations rencontrées, à titre indicatif :
| Type de dégât | Prise en charge habituelle |
| Griffures sur un canapé chez un voisin | Souvent couvert (responsabilité civile) |
| Vase cassé chez soi | Généralement exclu |
| Usure progressive d’un meuble | Toujours exclu |
| Dégâts intentionnels | Exclu par principe |
Adopter un chat, c’est accepter une part d’imprévu, griffades, bêtises et objets renversés compris. Mais mieux vaut connaître les limites exactes de son contrat avant qu’un incident ne vienne les révéler à ses dépens. Alors, avant le prochain saut acrobatique de votre matou sur une étagère fragile, avez-vous vraiment vérifié ce que couvre votre assurance ?